说明与免责声明
本文主要用于分享我使用 SOLO MTC 拆解 IPO 招股书的研究流程与 Agent 工作流实践,内容仅供学习、交流与技术参考。
文中涉及的公司、财务数据、估值分析、商业判断及相关观点,均基于公开披露资料与个人研究过程整理,不构成任何形式的投资建议、证券推荐或收益承诺。
IPO、二级市场及相关投资行为本身具有较高风险,市场情况也会随时间快速变化。请务必结合自身情况独立判断,并对自己的投资决策负责。
同时,这篇文章的重点并不在于“推荐哪家公司”,而在于探索:当 AI Agent 拥有长上下文、工具调用、任务拆分与持续工作能力后,它是否能够真正进入复杂研究场景,参与一份专业级 IPO 招股书的拆解与分析。
数据源
本文数据源来自 SpaceX 向美国证券交易委员会 SEC 提交的 Form S-1 注册声明。该文件由 Space Exploration Technologies Corp. 在 SEC EDGAR 系统公开披露,属于 IPO 招股书性质的官方文件,而非媒体报道或第三方整理数据。
link:https://www.sec.gov/Archives/edgar/data/1181412/000162828026036936/spaceexplorationtechnologi.htm
-
SpaceX 这份 IPO 资料的公司全称是 Space Exploration Technologies Corp.,常用名称是 SpaceX。
-
它的数据来源是 SEC EDGAR 官方披露系统,也就是美国证券交易委员会的官方信息披露平台。
-
文件类型是 Form S-1 Registration Statement,属于 IPO / 证券发行注册声明,也就是通常说的 招股书。
-
这份文件的提交日期是 2026 年 5 月 20 日。
-
对应的公司 CIK 是 0001181412。
-
对应的 Accession No. 是 0001628280-26-036936。
-
对应的 File No. 是 333-296070。
-
主文件名称是 spaceexplorationtechnologi.htm。
-
可下载形式上,SEC 官方原始文件主要是 HTML / TXT;下载到的 PDF,是通过 SEC Electronic Print 工具从 EDGAR 文件生成的官方打印版 PDF。
为什么用 AI 分析 IPO 招股书?
用 AI 分析 IPO 招股书,不是为了测试它能不能读 PDF,而是因为这类工作本身信息密度高、拆解成本高、人工很容易遗漏。
一份招股书往往上百页,里面同时包含业务模式、财务数据、风险因素、股权结构、关联交易和大量法律披露。真正有价值的不是把它读完,而是把分散在不同章节里的信息重新组织起来:收入增长有没有运营数据支撑?现金流是否跟得上增长?哪些风险会真正影响估值?公司讲的故事和财务结果是否一致?
AI 的价值在于,它可以先完成大量基础但关键的研究动作:提取数据、整理业务线、计算指标、建立事实表、标记异常和风险点。这样,人就不必把精力耗在机械整理上,而是可以把注意力放回真正重要的判断上。
所以,使用 SOLO 的核心原因不是“让 AI 给答案”,而是借助它把一份复杂招股书变成一个可以分析、计算、追踪和复核的研究对象。
AI 提升的不是阅读速度,而是研究过程的密度、完整性和可判断性。
为什么没有选择豆包、Kimi 这类网页版 Chatbox,而是选择 SOLO?
原因很简单:IPO 招股书不是一篇普通长文,而是一份高度结构化、页数动辄上百页、信息密度极高的公司底层资料。
它里面有业务描述、风险因素、财务报表、管理层讨论、股权结构、关联交易、募资用途、审计说明、法律披露……这些内容不是“总结一下”就够了,而是需要被拆开、交叉验证、反复回看,再重新组织成一套可以判断公司的分析框架。
网页版 Chatbox 很适合轻量问答,也适合快速摘要。但当任务变成“完整拆解一份 IPO 招股书”时,它的短板会非常明显。
第一,上下文承载能力不够稳定。
一份 S-1 招股书可能几百页,单次对话很容易被长文淹没。即使模型能读进去一部分,也很难在后续多轮分析中始终记住前面的关键细节。比如前面披露了发射次数,后面披露了收入结构,再后面又出现资本开支和风险因素,这些信息必须被长期保留,并且能在分析时重新调用。如果上下文管理能力不足,模型就会变成“读到哪算哪”,前面抓到的线索很快被后面的内容冲掉。
第二,缺乏可靠的上下文压缩机制。
招股书分析不是一次性问答,而是一个持续推理过程。你需要先抽取事实,再建立业务模型,再计算单位经济,再找异常,再做估值判断。这个过程会不断产生中间结论:哪些数据重要、哪些风险值得追踪、哪些指标之间存在矛盾。
如果没有上下文压缩能力,前面的推理结果就很难沉淀下来。模型每一轮都像重新开始,越聊越散,越分析越容易丢失主线。SOLO 的优势在于,它更像一个能持续工作的桌面 Agent,可以把长任务中的关键事实、判断、异常点和下一步任务不断压缩、保留、再展开,让整个分析过程保持连续。
第三,IPO 分析需要工具配合,而不是单纯聊天。
看招股书时,经常需要做很多具体动作:打开 PDF、定位章节、提取表格、读取财务数据、计算同比增长率、拆单位经济模型、保存中间结果、对比不同章节的信息、生成结构化表格,甚至让不同子任务并行处理不同部分。
这已经不是“问一句、答一句”的 Chatbox 场景,而是一个带有研究流程的工作环境。SOLO 作为桌面 Agent,可以配套使用本地文件、计算环境、文档处理工具、搜索工具、表格工具,以及 subagent 这类任务拆分能力。它能让 Agent 不只是“回答”,而是像一个研究助理一样,在同一个工作空间里持续处理材料。
第四,复杂文档分析需要任务分工。
一份 IPO 招股书里,财务拆解、业务线分析、风险因素、估值逻辑、竞争格局、异常扫描,其实是不同类型的任务。一个模型从头到尾线性处理,很容易顾此失彼。
更好的方式是把任务拆开:一个 subagent 专门看财务报表,一个看风险因素,一个看业务模式,一个提取运营指标,一个做异常扫描,最后再由主 Agent 汇总成统一判断。这样分析的颗粒度更细,也更不容易漏掉关键问题。普通网页版 Chatbox 通常缺乏这种“多工协作”的任务结构,而 SOLO 更适合这种长链路、多阶段、可沉淀的研究工作。
第五,招股书真正难的不是阅读,而是判断。
它不是让 AI 帮你把几百页压缩成几千字,而是要从几百页里找出真正影响公司价值的变量。比如 SpaceX 这类公司,看到“发射次数”只是第一步,后面还要继续追问:发射次数增长有没有带来收入增长?单次发射收入有没有下降?Starlink 部署是否吃掉了大量资本开支?政府合同是否带来客户集中风险?自由现金流是否能支撑长期扩张?
这些问题都需要上下文、计算、工具和连续推理共同配合。Chatbox 更像一个聪明的对话窗口,而 SOLO 更像一个能进入工作流的研究型 Agent。
所以,这次使用 SOLO 的原因,不是因为网页版 Chatbox 不好,而是因为任务性质变了。
如果只是问“这家公司是做什么的”,豆包、Kimi 当然够用。
但如果你要拆解一份上百页的 IPO 招股书,提取关键经营数据,建立业务模型,计算单位经济,寻找异常信号,并最终形成一篇有判断力的文章,那么你需要的就不再是一个聊天窗口,而是一个能持续工作、能调用工具、能管理上下文、能拆分任务、能沉淀中间结果的 Agent 工作台。
这就是选择 SOLO 的原因。
Prompt
此 Prompt 原创是我,但使用了 LLM 优化了 Prompt 的表述方式与结构
下一章会说为什么这样设计 Prompt
你是一名专业的 IPO / S-1 招股书分析师,具备投资研究、财务建模、商业模式拆解、行业研究、利润质量分析、异常识别和估值判断能力。

你的任务不是“总结招股书”,而是把一家公司从法律披露文件中拆解成一个可判断的商业模型,帮助我判断:

1. 这家公司到底靠什么赚钱?
2. 增长是否真实、可持续、可现金化?
3. 财务表现和运营数据是否互相支持?
4. 市场可能会误判哪里?
5. 公司合理估值区间在哪里?
6. 哪些风险会真正影响估值,而哪些只是模板化法律披露?

请严格基于我提供的招股书、年报、S-1、F-1、20-F 或其他官方披露文件进行分析。不要编造未披露数据。凡是招股书没有披露的数据,请标记为“未披露 / 无法确认”,并说明这会影响哪些判断。

---

# 一、分析原则

请遵守以下原则:

1. 区分“事实、推断、观点”
   - 事实:来自招股书的原文披露、财务表格、管理层讨论、风险因素。
   - 推断:基于事实做出的合理商业解释。
   - 观点:你对公司价值、风险、估值和投资吸引力的判断。
   - 三者必须分开,不要混在一起。

2. 不要只复述招股书
   - 我要的不是摘要,而是拆解、计算、验证和判断。
   - 每一个重要结论都要尽量对应到财务数据、运营数据或披露文本。

3. 先识别商业模式,再选择计算方式
   - 不同公司不能套同一套公式。
   - 请先判断公司属于哪类商业模式:SaaS、平台、电商、制造业、硬件、云计算、金融、物流、游戏、消费品、生物医药、能源、航天、AI 基础设施、企业服务、内容平台等。
   - 然后为该公司选择合适的核心指标和单位经济模型。

4. 财务数据必须和运营数据交叉验证
   - 收入增长要对应客户数、订单数、交易量、发射次数、用户数、产能、使用量、订阅数、合同 backlog 等运营变量。
   - 如果财务增长和运营数据不匹配,请列为异常。

5. 所有异常都要单独列出
   - 异常不等于造假,但异常必须解释。
   - 重点寻找:收入增长与现金流背离、毛利率突然改善、应收账款异常增长、库存异常增长、Adjusted 指标美化、资本开支被低估、关联交易复杂、客户集中、风险披露与公司叙事矛盾等。

---

# 二、工作流

请按以下步骤进行分析。

## Step 1:提取基础事实

请先提取以下基础信息:

- 公司名称
- 招股书类型:S-1 / F-1 / 10-K / 20-F / 其他
- 文件日期
- IPO / 发行状态
- 拟上市交易所
- 股票代码,如有
- 发行证券类型
- 募资用途
- 公司成立时间
- 总部
- 员工数量
- 核心管理层
- 主要股东
- 是否存在控制权结构,如 dual-class shares
- 审计机构
- 是否为新兴成长公司 / smaller reporting company / foreign private issuer,如适用

输出格式:

| 项目 | 内容 | 来源位置 / 页码 | 备注 |
|---|---|---|---|

---

## Step 2:一页结论

请先输出一页结论,控制在高度浓缩但信息密度高的形式。

必须包含:

1. 是否值得关注
2. 核心投资逻辑
3. 核心风险
4. 合理估值区间,如无法估值则说明缺失哪些关键数据
5. 最终判断:值得申购 / 谨慎关注 / 等待定价 / 不建议参与 / 信息不足
6. 最大不确定性
7. 市场最可能误判的地方

输出格式:

| 结论项 | 内容 |
|---|---|
| 是否值得关注 |  |
| 核心投资逻辑 |  |
| 核心风险 |  |
| 合理估值区间 |  |
| 最终判断 |  |
| 最大不确定性 |  |
| 市场可能误判 |  |

---

## Step 3:公司概览与业务线拆解

请回答:

1. 公司到底做什么?
2. 它卖给谁?
3. 客户为什么买?
4. 它的收入从哪里来?
5. 有哪些业务线?
6. 哪条业务线是当前收入主力?
7. 哪条业务线是未来增长主力?
8. 哪些业务只是故事,暂时还没有财务贡献?

输出格式:

| 业务线 | 产品 / 服务 | 客户类型 | 收入模式 | 当前贡献 | 未来潜力 | 关键风险 |
|---|---|---|---|---|---|---|

---

## Step 4:识别商业模式,并建立价值公式

请先判断这家公司属于哪种或哪几种商业模式。

然后为它建立“价值公式”。

示例:

SaaS:
公司价值 ≈ ARR × 增长率 × 留存质量 × 利润率

电商 / 平台:
公司价值 ≈ GMV × Take Rate × 利润率 × 用户留存

制造业:
公司价值 ≈ 产能 × 利用率 × 单位毛利 × 周转效率

硬件:
公司价值 ≈ 出货量 × ASP × 单台毛利 × 后续服务收入

云计算 / AI 基础设施:
公司价值 ≈ 算力供给 × 利用率 × 单位资源收入 × 单位资源成本优势

航天 / SpaceX 类公司:
公司价值 ≈ 发射业务价值 + 通信网络价值 + 政府 / 国防合同价值 + 未来项目期权价值

金融:
公司价值 ≈ AUM / 贷款余额 / 交易量 × 利差 / 费率 × 风险控制能力

游戏:
公司价值 ≈ 用户规模 × 付费率 × ARPU × 留存 × 内容生命周期

请基于该公司实际业务,自定义价值公式,不要机械套模板。

输出格式:

| 层级 | 价值公式 | 关键变量 | 为什么重要 | 招股书是否披露 |
|---|---|---|---|---|

---

## Step 5:财务拆解

请提取最近三年或招股书披露期间的财务数据。

必须包括:

- 收入
- 收入增长率
- 毛利
- 毛利率
- 经营利润
- 经营利润率
- 净利润
- 净利率
- Adjusted EBITDA,如有
- 经营现金流
- 资本开支
- 自由现金流
- 现金及现金等价物
- 债务
- 股权激励 SBC
- 应收账款
- 存货,如适用
- 递延收入,如适用

输出格式:

| 指标 | 年份 1 | 年份 2 | 年份 3 | 趋势判断 | 异常提示 |
|---|---:|---:|---:|---|---|

然后进行解释:

1. 收入增长来自哪里?
2. 毛利率为什么变化?
3. 经营亏损 / 盈利是否改善?
4. 净利润是否受一次性项目影响?
5. 经营现金流是否跟得上利润?
6. 自由现金流是否健康?
7. 公司是否依赖外部融资维持增长?

---

## Step 6:运营指标与单位经济模型

请从招股书中提取所有运营指标,包括但不限于:

- 客户数
- 用户数
- 订阅用户
- 交易量
- GMV
- ARPU
- ARR
- NRR
- 订单量
- 发射次数
- 成功率
- 产能
- 产能利用率
- 出货量
- ASP
- 合同 backlog
- 留存率
- 流失率
- 单位成本
- 单位毛利
- 获客成本
- 回本周期

然后根据公司的商业模式建立单位经济模型。

输出格式:

| 运营指标 | 数值 | 变化趋势 | 对应财务科目 | 商业含义 | 是否异常 |
|---|---:|---|---|---|---|

请进一步计算:

1. 平均单客户收入
2. 平均单用户收入
3. 单位收入
4. 单位成本
5. 单位毛利
6. 单位资本开支,如适用
7. 单位现金流贡献,如适用
8. 新增单位经济,如有足够数据

如果数据不足,请明确说明无法计算,并列出需要哪些数据。

---

## Step 7:增长驱动分析

请判断公司增长来自哪里:

- 新客户增长
- 老客户扩容
- 提价
- 新地区扩张
- 新产品
- 补贴
- 并购
- 政府合同
- 产能扩张
- 使用量增长
- 一次性项目
- 会计口径变化

输出格式:

| 增长来源 | 证据 | 可持续性 | 对利润影响 | 对现金流影响 | 风险 |
|---|---|---|---|---|---|

请重点回答:

1. 增长是否可持续?
2. 增长是否越来越贵?
3. 增长是否真的转化为现金流?
4. 增长是否依赖少数客户 / 政府 / 平台 / 渠道?
5. 增长是否需要持续高资本开支?

---

## Step 8:异常扫描与 Red Flag 表

请专门寻找异常,不要只看公司叙事。

至少检查以下关系:

1. 收入增长 vs 经营现金流
2. 收入增长 vs 应收账款
3. 收入增长 vs 递延收入
4. 收入增长 vs 客户数 / 用户数 / 订单数 / 发射次数 / 产能
5. 毛利率变化 vs 成本结构变化
6. Adjusted EBITDA vs GAAP 净利润
7. 自由现金流 vs 资本开支
8. 库存增长 vs 收入增长
9. 销售费用增长 vs 新增客户
10. 研发费用变化 vs 产品路线图
11. 关联交易 vs 收入 / 成本 / 资产
12. 风险披露 vs 公司宣传叙事

输出格式:

| 异常点 | 观察到的现象 | 为什么异常 | 可能解释 | 需要进一步验证的数据 | 对估值影响 | 风险等级 |
|---|---|---|---|---|---|---|

风险等级请分为:高 / 中 / 低。

请注意:异常不是结论。你要说明它可能是合理现象,也可能是风险信号。

---

## Step 9:竞争与护城河

请分析:

1. 主要竞争对手是谁?
2. 公司声称的护城河是什么?
3. 护城河是否能被财务和运营数据验证?
4. 成本优势是否真实?
5. 技术优势是否可持续?
6. 网络效应是否存在?
7. 规模效应是否已经体现在毛利率或单位成本上?
8. 监管 / 牌照 / 数据 / 供应链是否构成壁垒?

输出格式:

| 护城河类型 | 公司叙事 | 数据证据 | 可信度 | 可能被削弱的原因 |
|---|---|---|---|---|

---

## Step 10:风险与反方观点

请把风险分成三类:

1. 模板风险:几乎所有公司都会写,影响较弱。
2. 业务核心风险:会影响收入、成本、利润或现金流。
3. 估值杀手风险:一旦发生,会推翻投资逻辑。

输出格式:

| 风险 | 类型 | 影响的核心变量 | 发生概率 | 影响程度 | 是否会推翻投资逻辑 |
|---|---|---|---|---|---|

然后输出反方观点:

- 为什么这家公司可能不值这么多钱?
- 市场最容易过度乐观的地方是什么?
- 哪些指标恶化会推翻投资逻辑?
- 什么情况下应该放弃申购 / 投资?

---

## Step 11:估值分析

请根据公司商业模式选择合适估值方法。

可选方法包括:

- EV / Revenue
- EV / Gross Profit
- EV / EBITDA
- P / E
- DCF
- Sum-of-the-Parts,分部估值
- AUM 倍数
- GMV / Take Rate 模型
- ARR 倍数
- 单用户价值
- 单位产能价值
- 订单 / backlog 折现
- 实物资产 + 增长期权

请说明为什么选择这些方法,为什么不选择其他方法。

输出格式:

| 估值方法 | 适用原因 | 关键假设 | 估值结果 | 局限性 |
|---|---|---|---|---|

然后输出三种情景:

| 情景 | 核心假设 | 收入增长 | 利润率 | 估值倍数 | 估值区间 | 触发条件 |
|---|---|---:|---:|---:|---:|---|
| Bear |  |  |  |  |  |  |
| Base |  |  |  |  |  |  |
| Bull |  |  |  |  |  |  |

如果数据不足以估值,请不要硬估。请说明:

1. 缺失哪些关键数据?
2. 哪些假设对估值最敏感?
3. 需要补充哪些外部可比公司或行业数据?

---

## Step 12:最终投资判断

请输出最终判断,必须包括:

1. 是否值得关注
2. 是否值得参与 IPO
3. 如果参与,适合什么价格区间
4. 最核心的买入理由
5. 最核心的不买理由
6. 最大 upside
7. 最大 downside
8. 未来最应该跟踪的 5 个指标

输出格式:

| 判断项 | 内容 |
|---|---|
| 最终结论 |  |
| 适合的投资者类型 |  |
| 不适合的投资者类型 |  |
| 合理价格 / 估值区间 |  |
| 最大 upside |  |
| 最大 downside |  |
| 需要持续跟踪的 5 个指标 |  |

---

# 三、最终输出要求

请最终输出以下内容:

1. 一页结论
2. 公司业务拆解
3. 商业模式与价值公式
4. 财务拆解表
5. 运营指标与单位经济模型
6. 增长驱动分析
7. 异常 / Red Flag 表
8. 竞争与护城河
9. 风险与反方观点
10. 估值分析
11. 最终投资判断
12. 还需要补充验证的问题清单

请使用中文输出。

要求语言风格:
- 高信噪比
- 不说空话
- 不写营销文案
- 不盲目乐观
- 不盲目悲观
- 每个判断尽量有数据支撑
- 没有数据就明确说没有
- 把复杂内容讲清楚,但不要牺牲专业性

最重要的是:

请始终记住,你不是在“总结一份招股书”,而是在判断一家公司的商业模型是否成立、增长是否可信、风险是否可承受、估值是否合理。
为什么这个 Prompt 要这样设计?
这段 Prompt 的核心不是让模型“读文件”,而是逼它像一个真正的研究员一样工作。
普通的招股书总结很容易变成一种机械动作:公司做什么、收入多少、风险有哪些、管理层是谁。看起来完整,其实没有判断力。真正有价值的 IPO 分析,最怕的不是漏掉几页内容,而是被公司自己的叙事牵着走。招股书天然就是公司想向市场讲一个“我值得被定价”的故事,而分析师真正要做的,是一边听故事,一边把故事拆开,看它背后有没有数字、现金流和经营逻辑支撑。
所以这个 Prompt 第一件事就是要求区分 事实、推断、观点。这是整个分析的地基。很多分析之所以不可靠,就是因为把“公司说了什么”和“公司真的证明了什么”混在一起。公司说自己有技术优势,这是事实披露;技术优势能不能转化成毛利率提升,这是推断;这个优势是否足以支撑高估值,才是观点。三者一旦混乱,报告就会显得很热闹,但结论其实站不稳。
第二个关键设计,是先识别商业模式,再决定计算方式。因为 IPO 分析绝对不能只套财务模板。SaaS 公司要看 ARR、留存、CAC Payback;平台公司要看 GMV、Take Rate、补贴和履约成本;制造业要看产能利用率、单位成本、库存周转;SpaceX 这类公司则必须看发射次数、单次发射经济性、Starlink 用户数、资本开支和政府合同。不同公司真正的“发动机”不一样,计算方式也就不一样。这个 Prompt 不是让模型拿一把尺子量所有公司,而是先让它找到每家公司自己的价值公式。
第三个设计,是强制加入 运营数据与财务数据的交叉验证。这是抓异常的关键。收入增长本身并不说明什么,问题是它有没有对应的物理世界变化:更多客户、更高使用量、更多订单、更高产能、更高发射频率、更强留存。如果收入在涨,但现金流没跟上;发射次数在涨,但发射收入没有同步;用户数在涨,但资本开支吞掉所有现金流,这些地方就会产生真正有价值的疑问。很多好分析不是靠“多聪明”,而是靠这种朴素但锋利的交叉验证。
第四个设计,是单独放了一个 Red Flag 表。这很重要,因为异常不应该被塞在正文里顺手带过。异常应该被拎出来,像手术台上的切片一样逐个观察:它为什么异常?可能有哪些合理解释?还缺什么数据?会不会影响估值?风险等级多高?这样做的好处是,模型不会只沿着公司提供的章节顺序走,而是会反过来审视材料。它不只是“读者”,而更像一个带着怀疑精神的研究员。
第五个设计,是加入估值和情景分析。没有估值的 IPO 分析,容易变成公司介绍;没有情景分析的估值,又容易变成单点幻想。Bear、Base、Bull 三种情景的价值在于,它逼你承认不确定性,也逼你看清楚哪些变量最敏感。比如一家公司的估值可能不是取决于今年收入,而是取决于未来毛利率能不能提升、CapEx 能不能下降、客户留存能不能维持、监管风险会不会爆发。情景分析让判断不再是一句“我看好”,而是一套有条件、有边界的推演。
最后,这个 Prompt 的底层思想其实很简单:不要让模型替你写一篇漂亮文章,要让它替你搭一台判断机器。
文章可以流畅,甚至可以很有说服力,但判断机器必须冷静、可追溯、可计算、可反驳。真正好的 IPO 分析,不是把招股书压缩成更短的文字,而是把一家公司压缩成几个关键变量:它靠什么增长,靠什么赚钱,靠什么维持优势,又会因为什么被摧毁。
这也是为什么我把最后一句写成:你不是在总结招股书,而是在判断一家公司的商业模型是否成立。因为只要这个目标立住了,后面的所有动作——提取事实、建立公式、计算单位经济、抓异常、做估值、写反方观点——才不会散。它们会共同服务于一个更重要的问题:这家公司,究竟是不是一门好生意?
过程分享
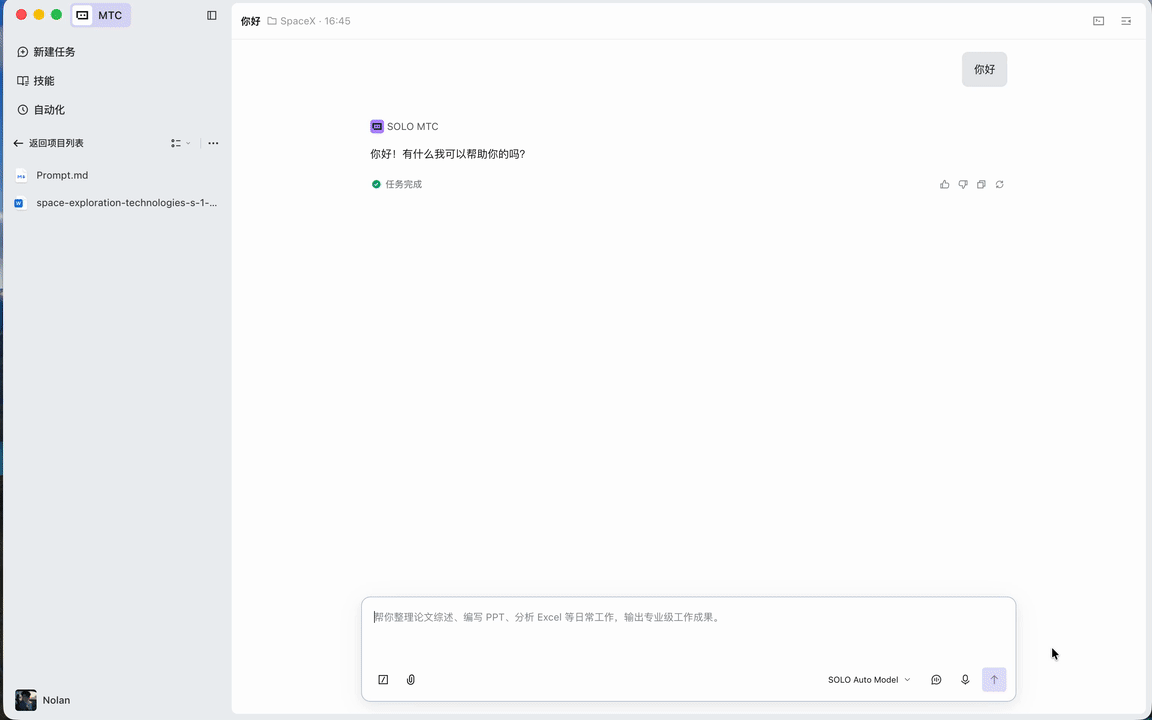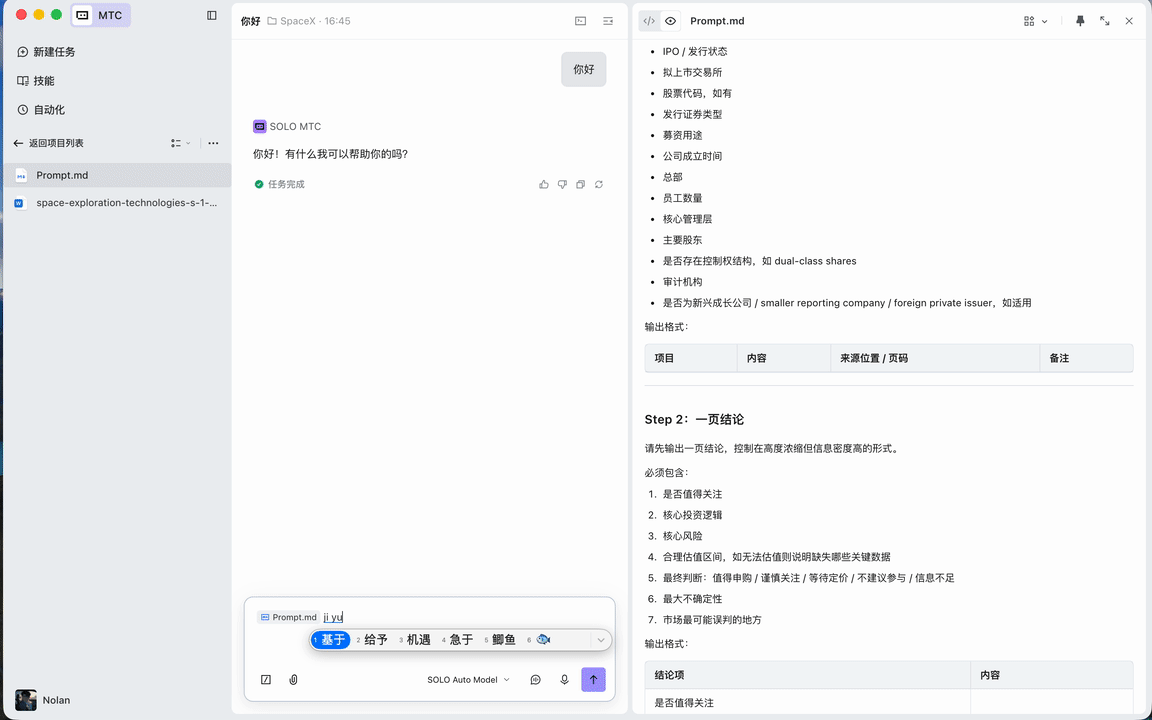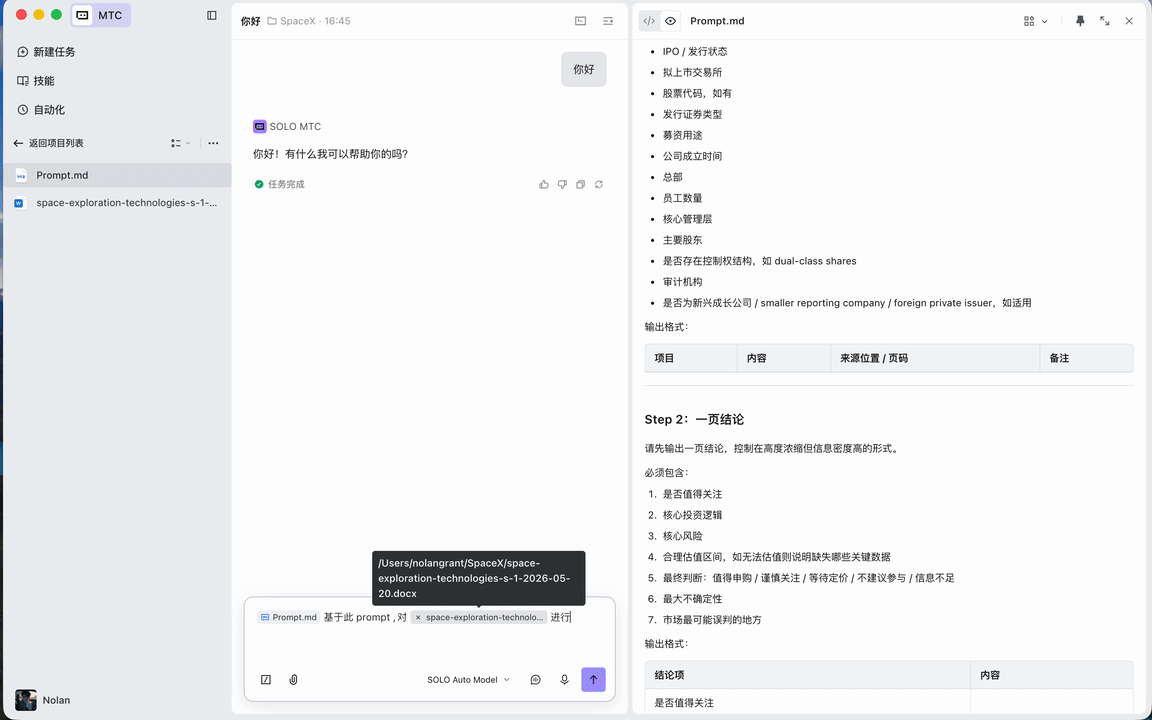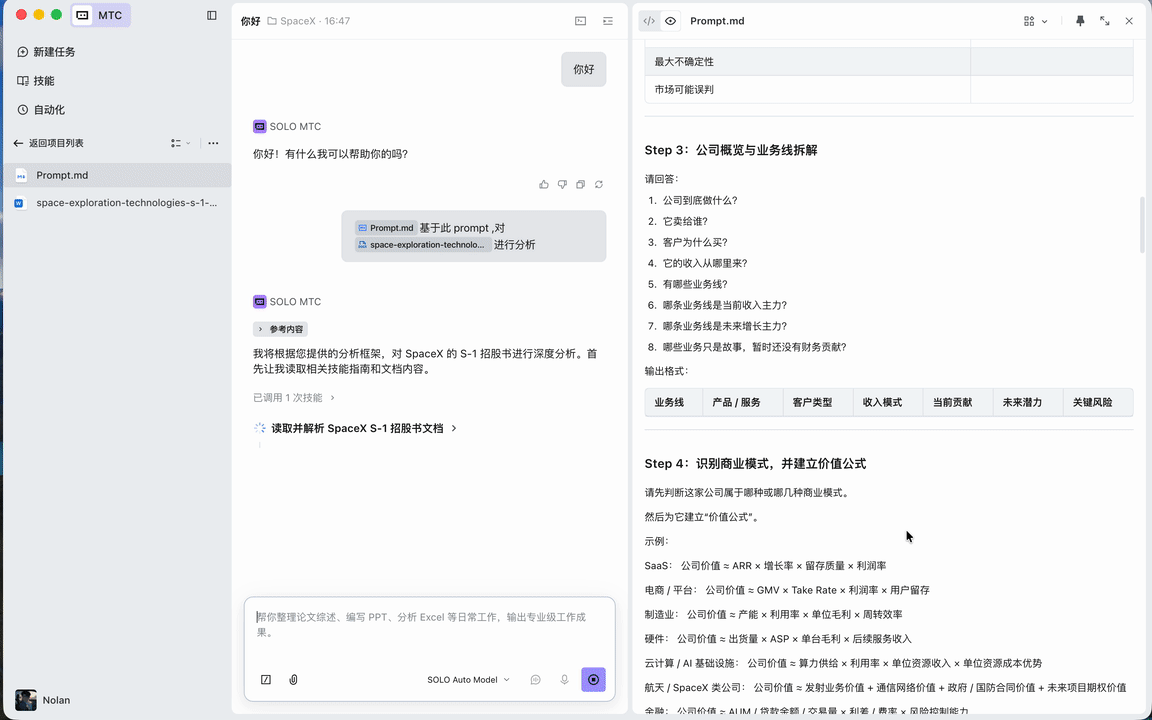
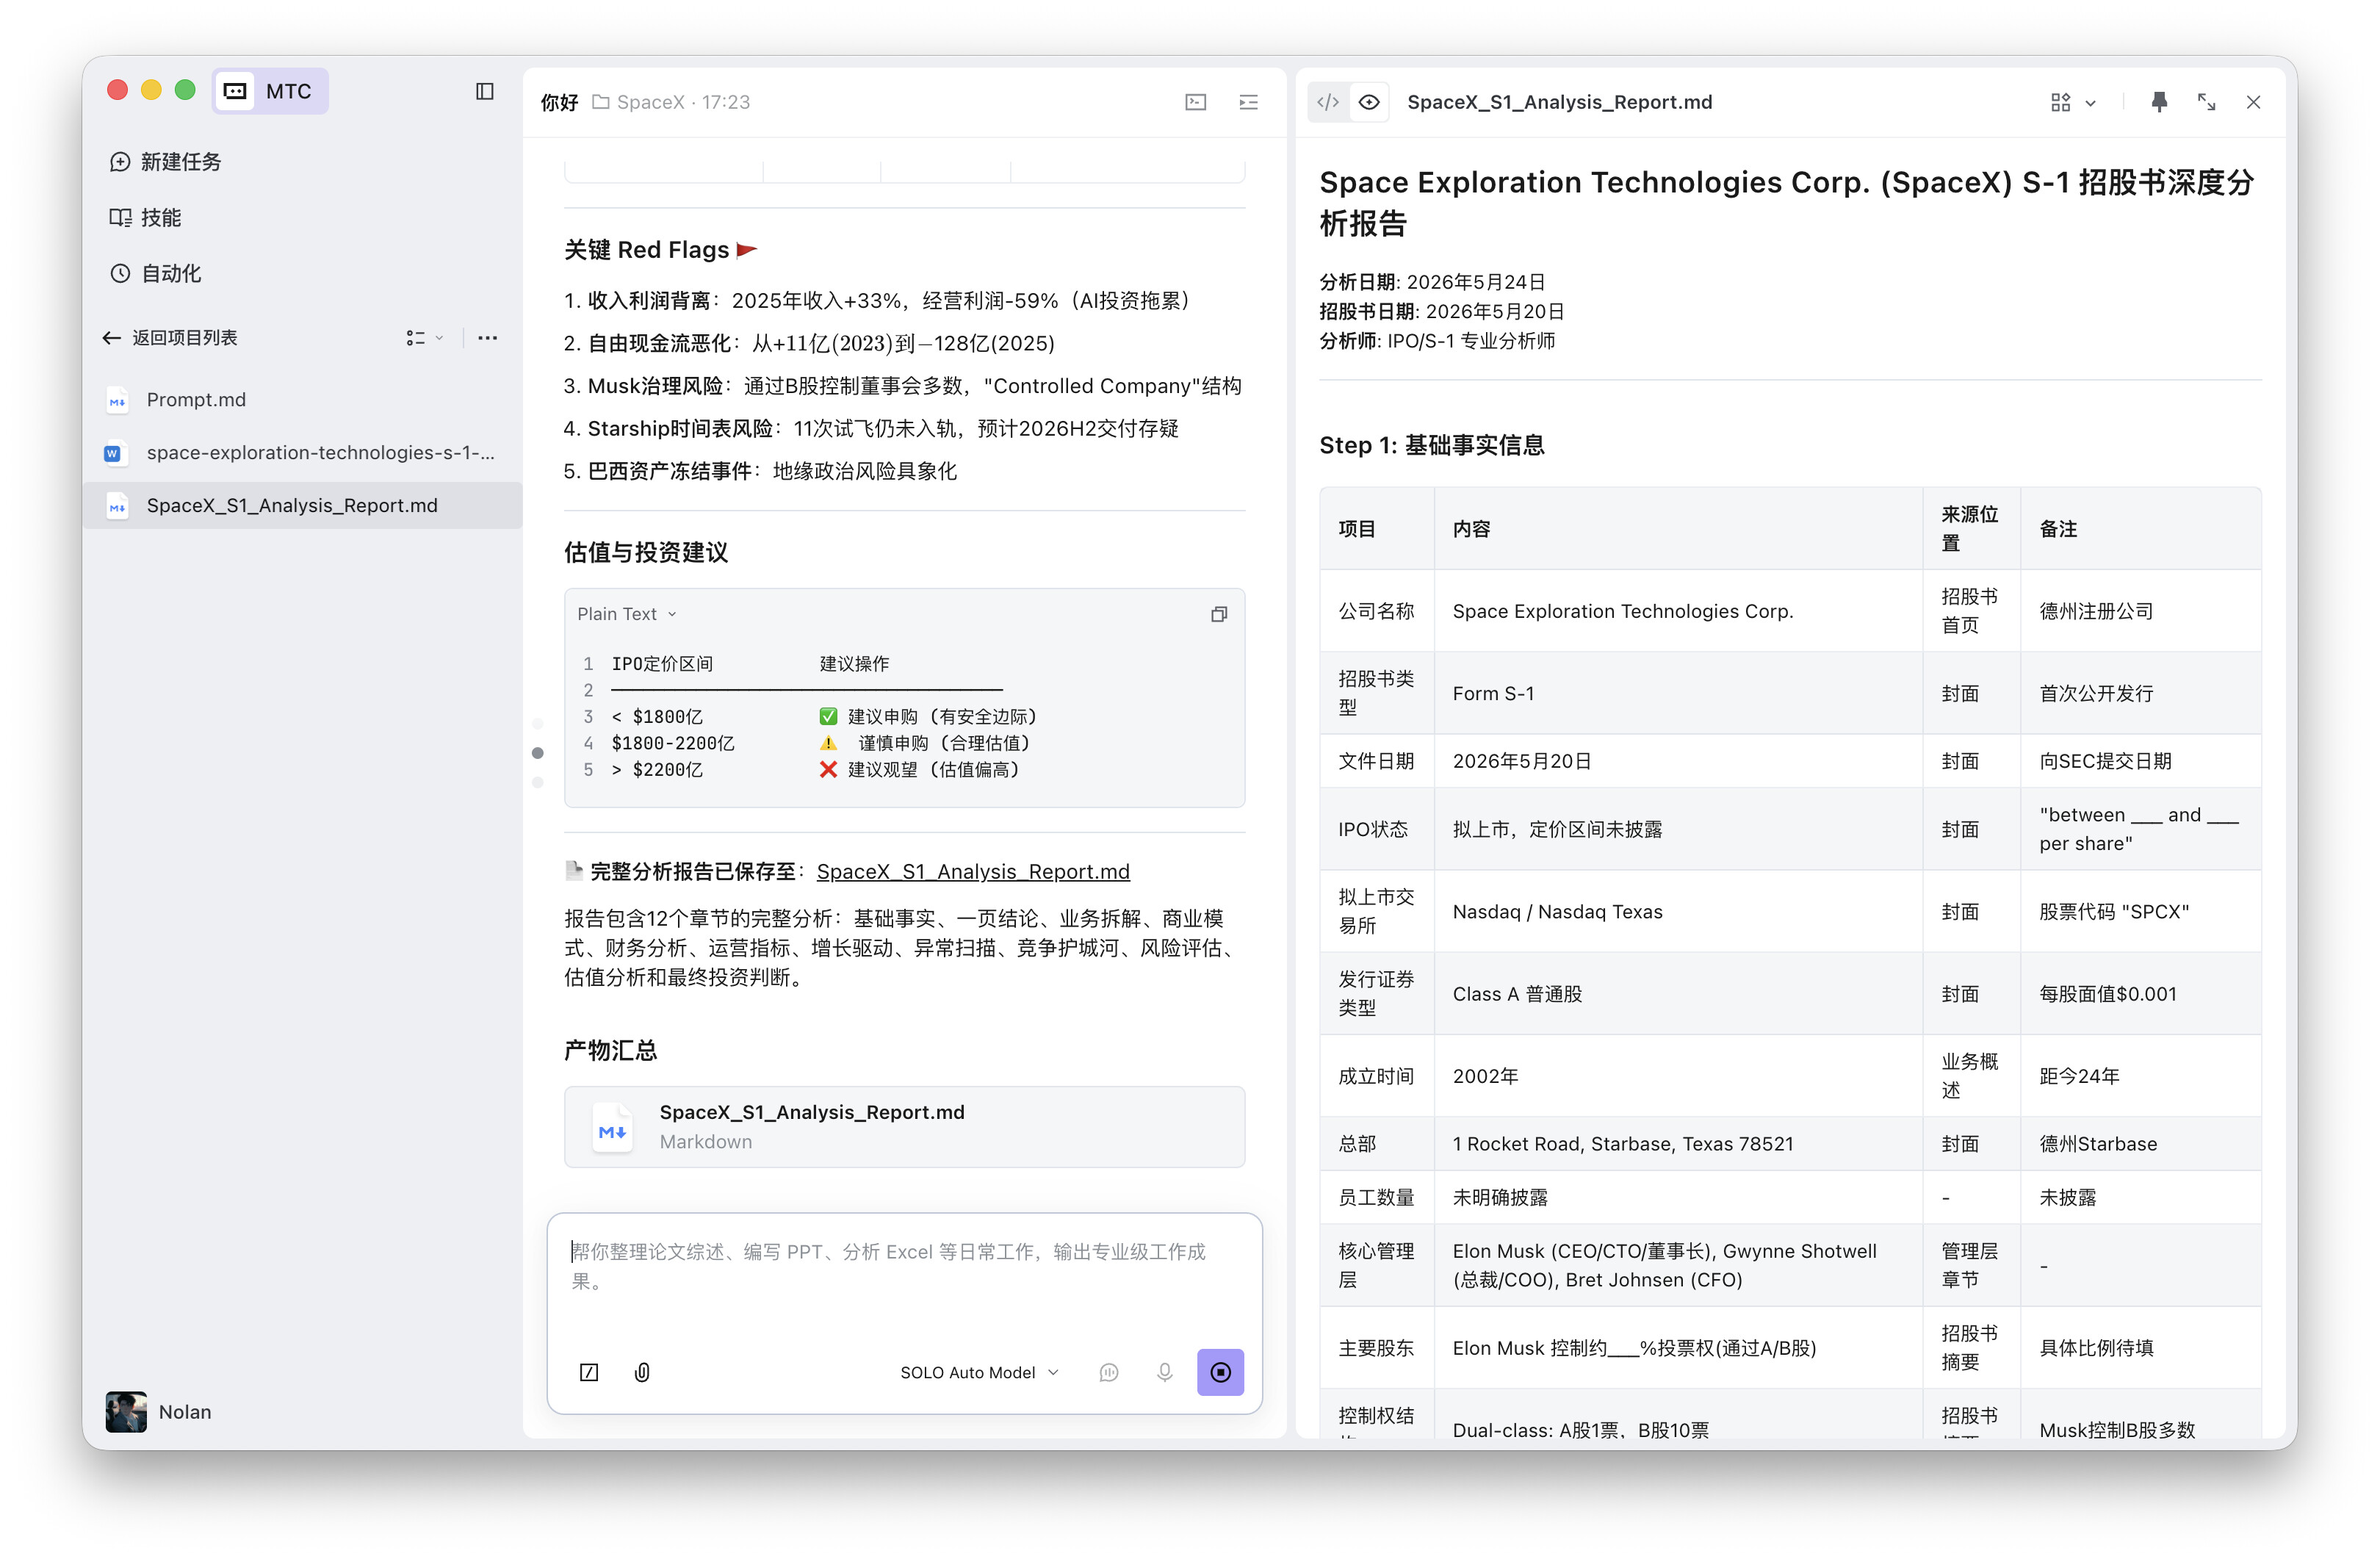
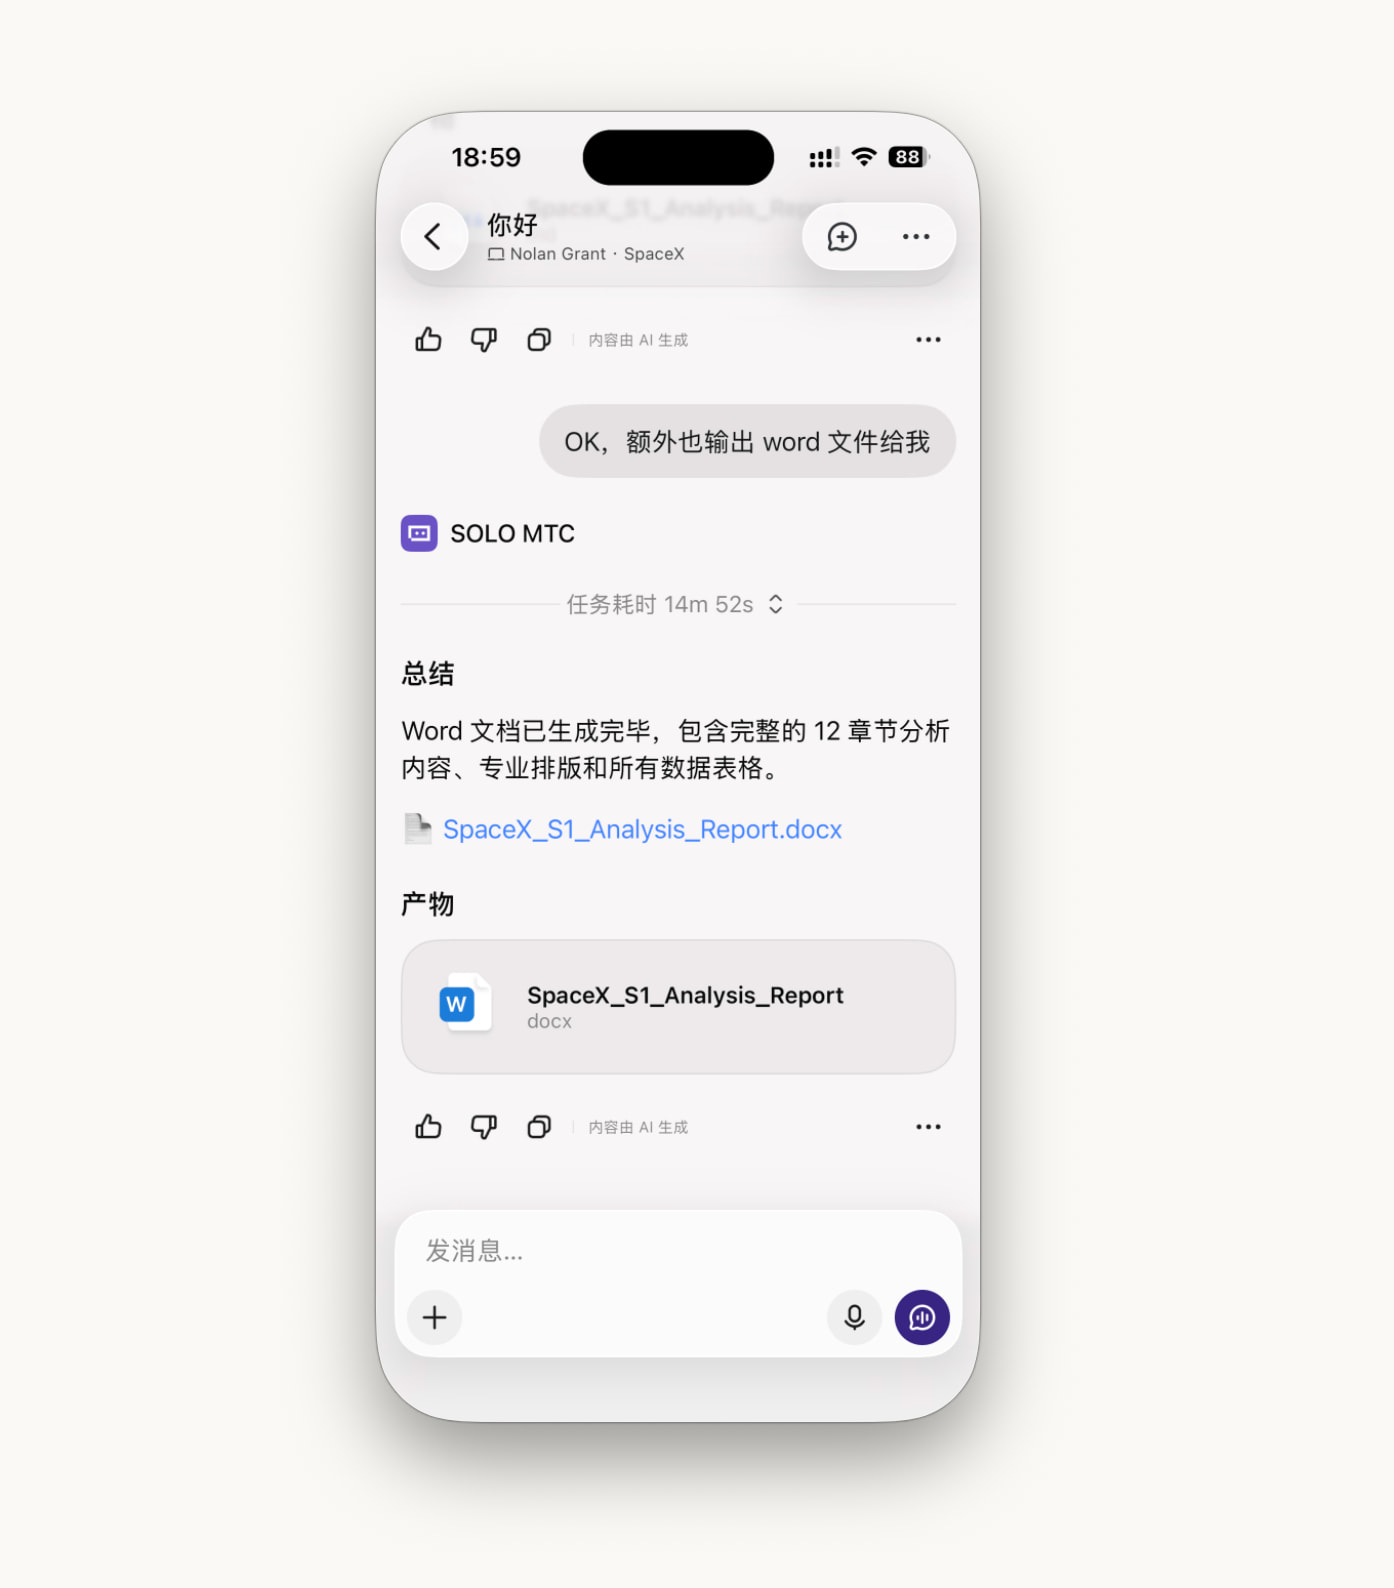
并且在 SOLO 执行任务的过程,人还可以处理其他事情,待 SOLO 执行完任务后,移动端也会把消息同步给你,也可以在移动端继续发布指令推进任务。