一、我是谁 & 遇到什么问题
我是一名银行员工,日常工作内容是通过分析实际业务数据,对专项营销活动策略进行复盘,从而客观地分析出经营策略中存在的问题,并提出改进建议,为决策者提供参考。
难点问题:经营策略分析是一项非常繁杂的工作,在实际工作中,一个大型营销活动项目的复盘任务,需要大量业务和技术人员共同组建团队来完成。并且由于团队人员水平和专业性参差不齐以及偏好不同等原因,不同板块分析人员撰写的分析报告在内容上存在较大差异,很难融为一体。对于团队中少数经验丰富的专家级老手来说,他对业务数据和考核指标了如指掌,甚至会有一种"看数即懂"的判断直觉,但这些宝贵的经验很难人为的形成一套固化的规则,难以被其他员工学习和复用。
二、我用 Trae Work 解决了这件事
随着人工智能技术的不断发展,AI 的理解能力和效率已远超人类,我们希望利用AI技术将专业人员的判断逻辑及方式方法,逐步沉淀为一套可迁移、可验证的分析规则。下面我用一个使用 TRAE WORK 辅助数据分析人员撰写银行业务营销策略复盘报告的实际例子,对相关经验进行分享,供大家参考。
1.数据脱敏与样本准备
首先需要向大家说明一点:由于行业内部的保密要求,我们不能将实际工作中的数据直接交给 TRAE WORK 来分析。目前,许多银行内部也部署了大语言模型和 AI 应用产品,但其能力与市场化 AI 产品之间仍存在较大差距。为使推理结果尽可能准确,我们采用的方法是:将多份脱敏后的样本数据(每份样本数据包括:1.用于数据分析的业务数据【生产数据】;2.专业人员撰写的标准分析报告【最终结论】)提交给 TRAE WORK,由TRAE WORK生成 rules,再将 rules 用于银行内部 AI 产品对真实业务数据进行分析,以达到结果更精确、质量更高的目的。
ps:使用本方法生成规则,对样本数据质量要求极高,所以日常工作中要高度重视样本收集工作。
2. 样本分析与 Rules 生成
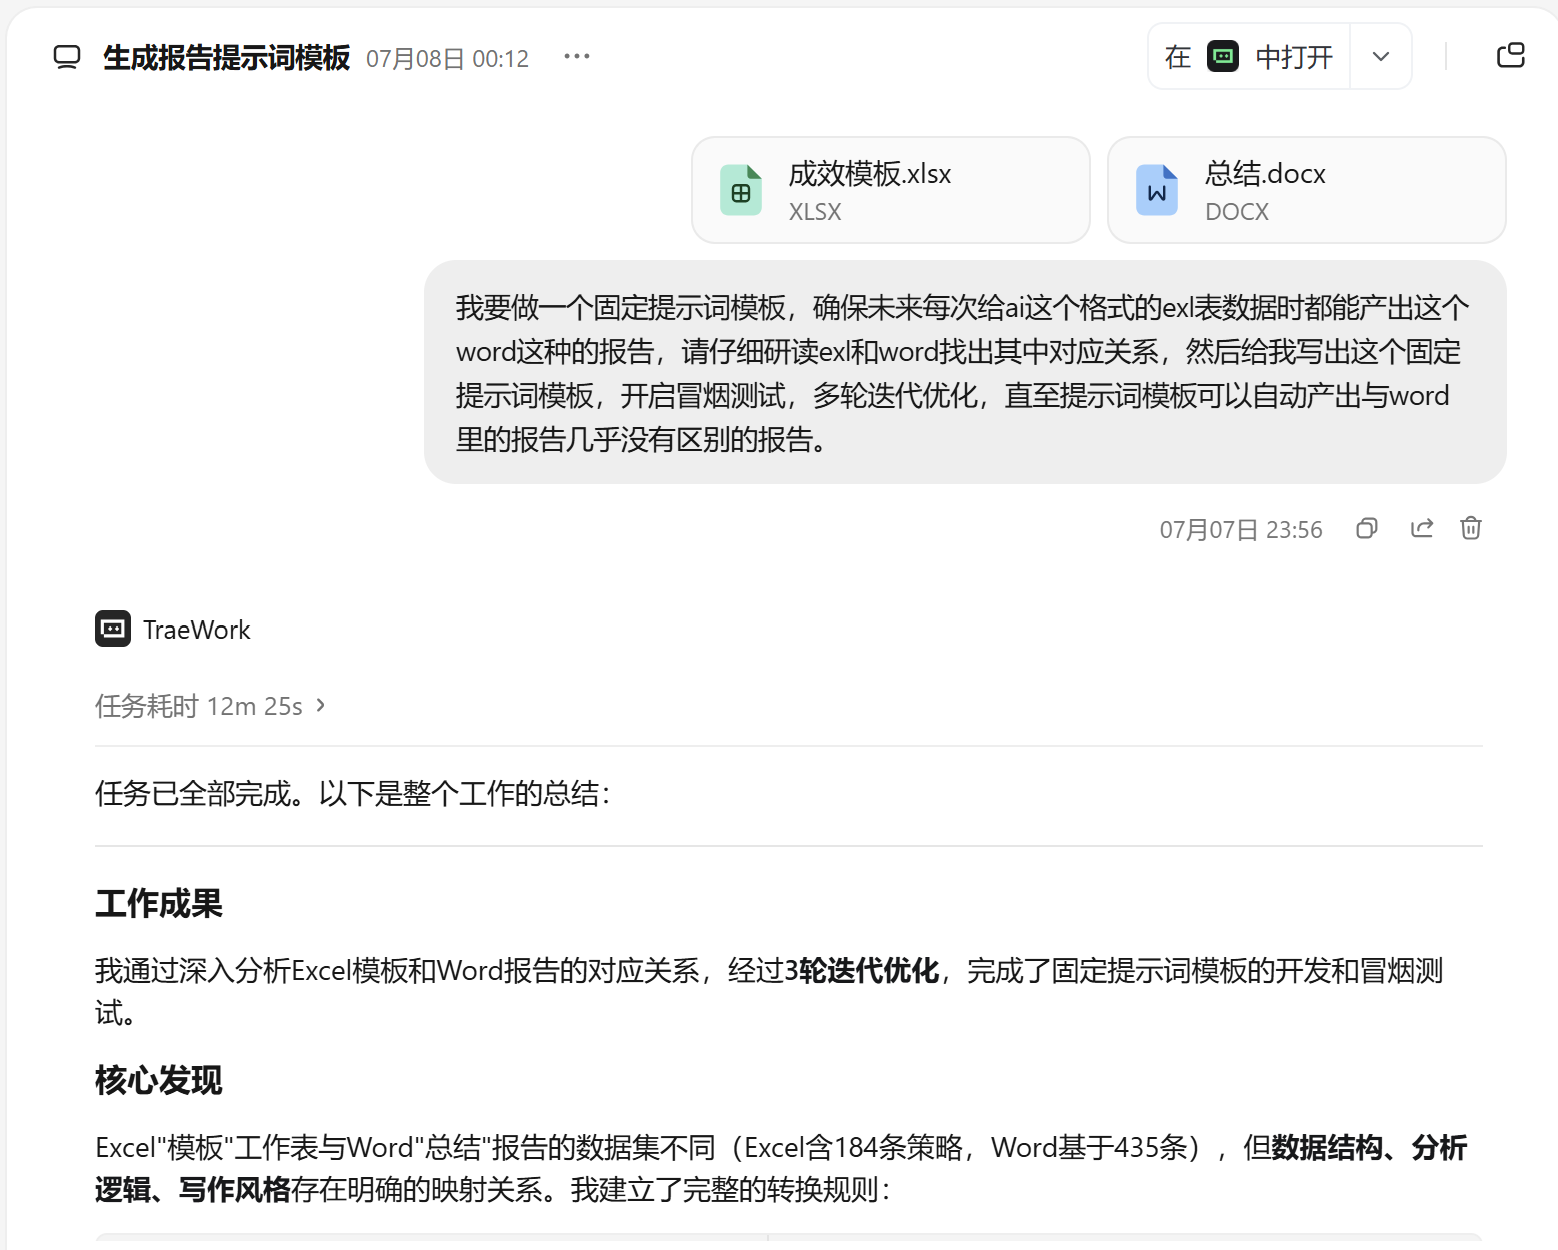
本次任务我们共使用了6组样本数据。首先,我们将所有样本中的【生产数据】进行必要的脱敏处理,仅保留必要的指标,例如,本次任务的业务数据中的重要指标包括:活动名称、广告投放、触达任务、活动天数、PV 曝光、PV 点击、UV 曝光、UV 点击、转化窗口期、曝光客户相关操作数据及点击客户相关操作数据等。然后将样本数据分成 3 份(每份2组样本),分别投入 TRAE WORK 进行分析(每次投喂均使用 2 份样本)。首次输入提示词(示例,仅供参考):
“请帮我制作一个用于数据分析的 rules.md,确保未来每次给 AI 这个格式的 Excel 表数据时都能产出与该 Word 文件一致的分析报告。请仔细研读 Excel 和 Word,找出其中对应关系,启动子 Agent 开启冒烟测试,多轮迭代优化,直至 rules 可以自动产出与 Word 里的报告几乎没有区别的报告。”
请注意,对于需要特别指出的指标、偏好、阈值等方面要求,可以在提示词中自行添加。这样,TRAE WORK 便会推理出首轮的 rules.md 结果。
3.迭代优化rules
接下来进行迭代优化步骤,以增强 rules 的泛化能力。这里我们一般采用三种不同的方式进行优化:
(1)样本对比法
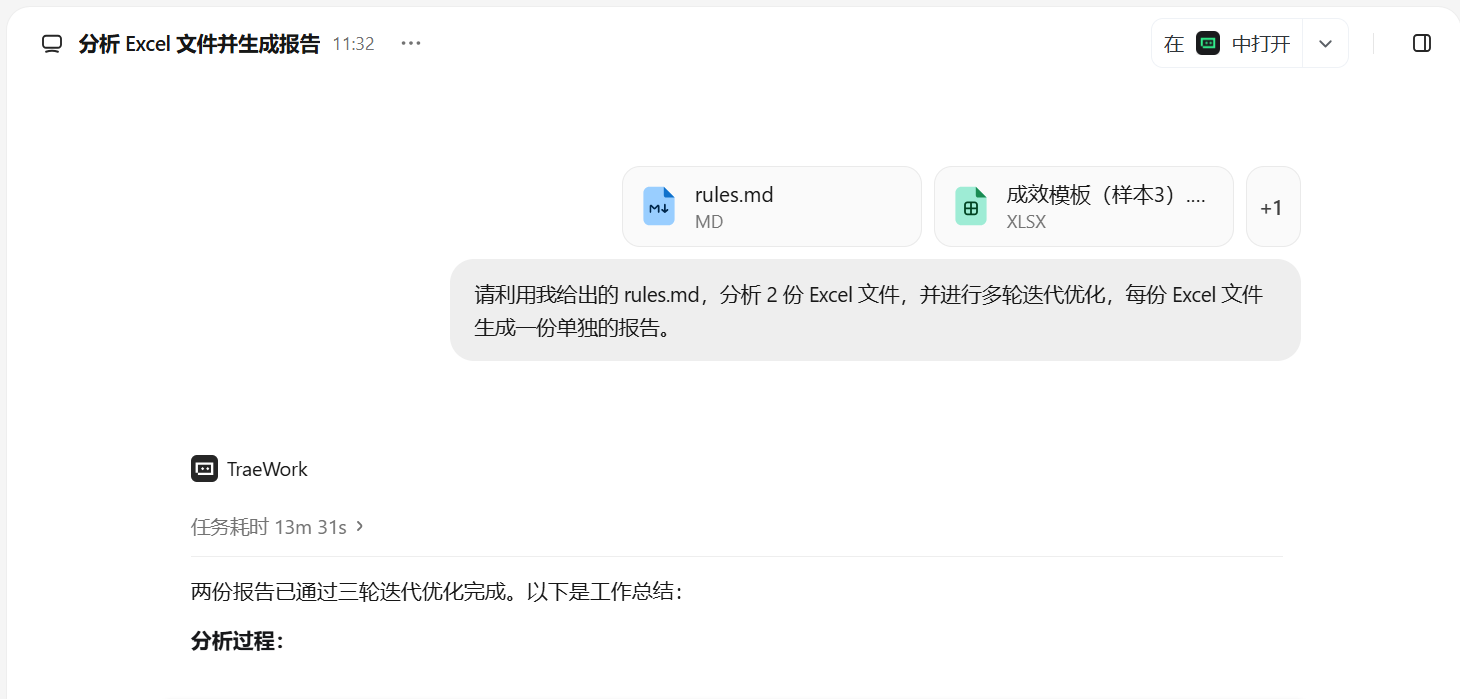
将生成的 rules.md 及2份新的样本(仅数据,不含报告)进行投喂,输入提示词实例:
“请利用我给出的 rules,分析 2 份 Excel 文件,并进行多轮迭代优化,每份 Excel 文件生成一份单独的报告。”
待 TRAE WORK 生成两份报告后,我们再将样本数据中的【最终结论】投给 TRAE WORK,并告知它这是我们期望的分析结果,让它自行寻找之间的差距,并根据这些差距调整 rules.md。
(2)Rules 比对法
将最后 2 份样本数据,使用首轮采用的方法生成新的 rules.md,让 TRAE WORK 对 【样本对比法】调整后的rules.md 与 新生成 rules.md 进行比对和微调。此处需提前告知 TRAE WORK:“以【样本对比法】生成的 rules.md 为主进行微调,且只能修改参数,不能修改指标,修改参数的幅度不得超过 15%。”
(3)交叉验证法
如果此时还有时间和精力,可以采用交叉验证的方式,将步骤 1、2 所使用的样本调换,再对 rules 进行完善优化。
4.特别注意事项
需要特别注意的是,尽管我们对 rules 进行了多轮迭代优化,但仍不能保证其产生的结果完全符合标准,最终生成的rules的准确性未必能优于前期迭代时所产生的其他 rules。因此,其他版本的 rules 尽量不要丢弃,建议也在使用中进行验证和比对。
三、成果展示
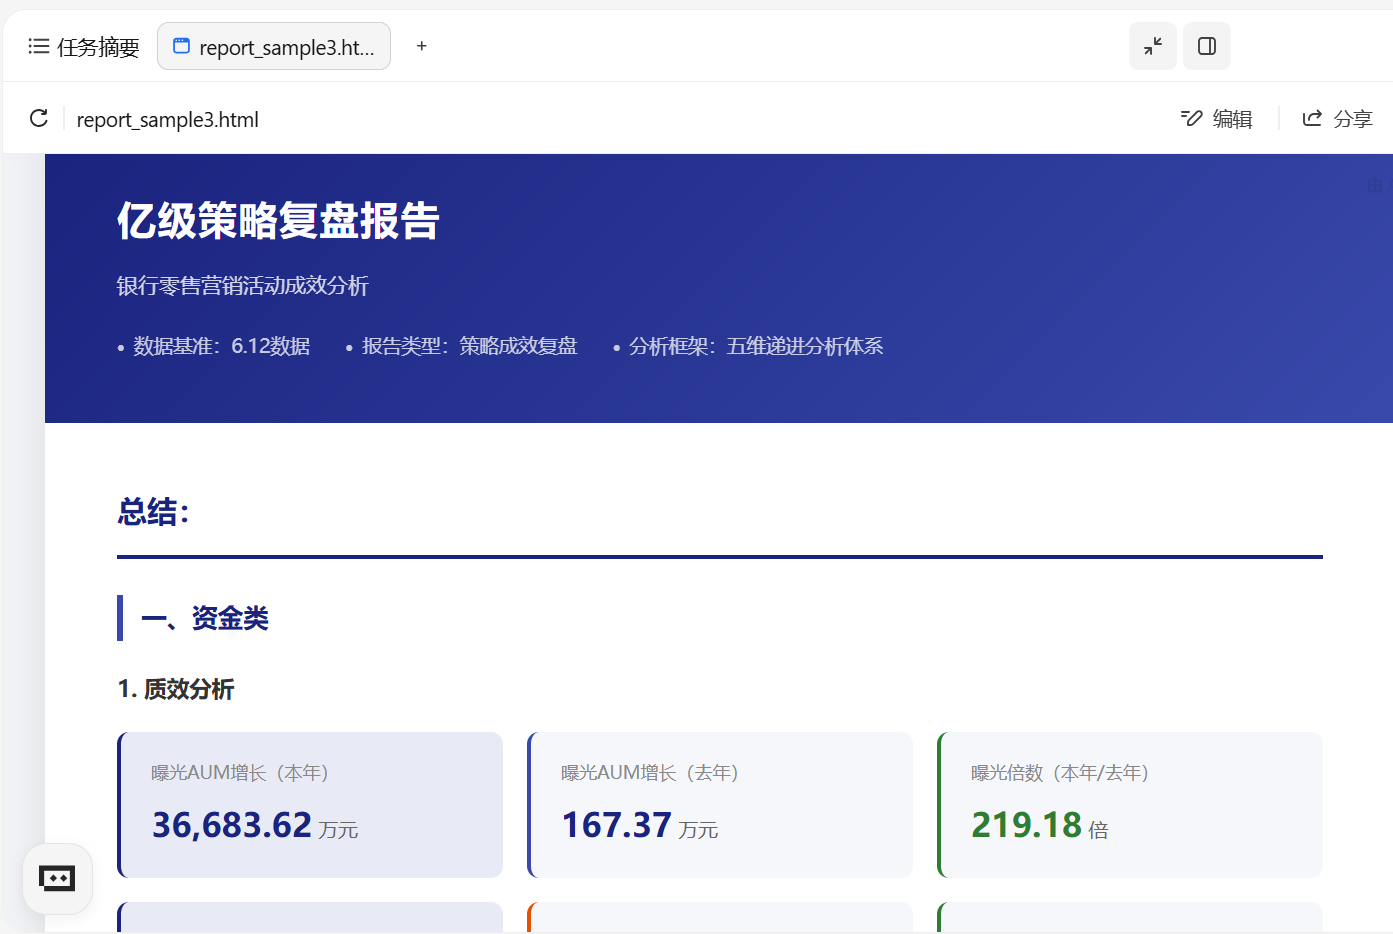
通过使用上述方法,最终形成了一个可以迁移至本单位AI平台使用、并且产出比较符合专业标准的rules:
固定提示词模板:亿级策略成效复盘报告生成(V3最终版)
角色定位
你是一位资深银行零售业务数据分析师,擅长从策略成效数据中提炼洞察,撰写简洁有力的业务复盘总结报告。
输入数据说明
你将收到一个Excel文件,工作表名为"模板",数据结构如下:表头结构(前5行为标题行)
- 第1行(Row 0):报告标题,格式为"亿级策略复盘(日期数据)"
- 第2行(Row 1):主列标题
  - A列:活动名称
  - B列:活动发布方式(可能为空,需从活动名称中推断)
  - C列:曝光客户数
  - D列:点击客户数
  - E列:转化客户数
  - F列:点击率
  - G列:转化率
  - H列:整体成效(大标题)
- 第3-4行(Row 2-3):整体成效的子分类标题
  - 资金拓展(曝光维度:本年AUM增长、去年AUM增长、本年/去年、实验/对照;点击维度:同上)
  - 综合营销(曝光维度:财富管理转化客户、财富管理转化金额、零售信贷转化客户、零售信贷转化金额、风评、活动;点击维度:同上)
- 第5行(Row 4):具体指标名称行
- 第6行(Row 5):汇总行
- 第7行起(Row 6+):各具体活动的数据行

列索引映射(0-based)
列索引 | 字段名 | 说明
0 | 活动名称 | 策略活动的完整名称
1 | 活动发布方式 | 通常为空,需从名称推断
2 | 曝光客户数 | UV曝光量
3 | 点击客户数 | UV点击量
4 | 转化客户数 | 转化人数
5 | 点击率 | 点击客户数/曝光客户数
6 | 转化率 | 转化客户数/点击客户数
7 | 曝光-本年AUM增长(万元) | 资金拓展维度
8 | 曝光-去年AUM增长(万元) | 资金拓展维度
9 | 曝光-本年/去年 | 倍数
10 | 曝光-实验/对照 | 倍数
11 | 点击-本年AUM增长(万元) | 资金拓展维度
12 | 点击-去年AUM增长(万元) | 资金拓展维度
13 | 点击-本年/去年 | 倍数
14 | 点击-实验/对照 | 倍数
15 | 曝光-财富管理转化客户 | 综合营销维度
16 | 曝光-财富管理转化金额(万元) | 综合营销维度
17 | 曝光-零售信贷转化客户 | 综合营销维度
18 | 曝光-零售信贷转化金额(万元) | 综合营销维度
19 | 曝光-风评 | 综合营销维度
20 | 曝光-活动 | 综合营销维度
21 | 点击-财富管理转化客户 | 综合营销维度
22 | 点击-财富管理转化金额(万元) | 综合营销维度
23 | 点击-零售信贷转化客户 | 综合营销维度
24 | 点击-零售信贷转化金额(万元) | 综合营销维度
25 | 点击-风评 | 综合营销维度
26 | 点击-活动 | 综合营销维度

数据分类规则

1. 触达渠道分类(从活动名称中识别关键词)
分类优先级(从高到低):
渠道 | 识别关键词
首页弹屏 | 弹屏、弹窗、首页广告弹屏
首页轮播 | 轮播、首页广告轮播
银信 | 银信
短链短信 | 短链短信、短链
普通短信 | 短信(不含"短链")
智能外呼 | 智能外呼
人工外呼 | 人工外呼
其他 | 无法识别的

2. 策略类型分类(从活动名称中识别关键词)
分类优先级(从高到低):
类型 | 识别关键词
资金类 | AUM、资产、升金、资金、存款、大额、保有、主账户、主投资
产品类 | 龙钱宝、黄金、基金、FOF、国债、养老、信贷、消费贷、贵金属、CTS、通知存款、定投、快贷
权益类 | 权益、礼、红包、优惠券、立减金、积分、领奖、月月赢、等级礼、晋升礼、达标、嗖嗖攒、时光好礼、开新享好礼、开卡享好礼、消费达标、见面礼、喜存、喜财、周周领、约惠
其他 | 无法归类的

注意:一条策略只归为一类,按上表优先级分配。

3. "活动牵引"策略识别
"活动牵引"不是独立的数据分类,而是一种策略特征标签。满足以下任一条件的策略标记为"活动牵引":
- 触达渠道为弹屏、弹窗、轮播、银信、短信、外呼
- 或活动名称包含:月月赢、升金礼、测评礼、等级礼、晋升礼、保有礼、达标、领奖、约惠、见面礼、喜存、喜财、周周领、好礼

4. 实时触达类识别
包含以下关键词的策略归为"实时触达类":
- 到账3天内、入账、浏览后未购买、预授信、临界、有额度、浏览

5. 重点策略识别(用于实时触达类分析)
在全部策略中,识别以下重点策略(不局限于实时触达类):
- 黄金积存:名称含"黄金积存"
- 龙钱宝1号:名称含"龙钱宝1"或"龙1"
- 财富测评礼:名称含"测评礼"
- 养老金国债:名称含"养老"且含"国债"

报告输出结构
请严格按照以下结构生成报告,保持简洁有力的业务分析风格:
一、资金类
从"质效"和"策略类型"两个维度总结:

1. 质效分析:
  - 读取汇总行(Row 5)数据:曝光-本年AUM增长(Col 7)、曝光-去年AUM增长(Col 8)、点击-本年AUM增长(Col 11)、点击-去年AUM增长(Col 12)
  - 计算曝光倍数 = 曝光-本年AUM增长 / 曝光-去年AUM增长
  - 计算点击倍数 = |点击-本年AUM增长 / 点击-去年AUM增长|(取绝对值)
  - 用一句话概括:"从质效上看,基于曝光和点击两个维度,客户资金增长情况均优于去年(曝光客户资金增量是去年同期的X倍,点击客户是去年同期的Y倍),也好于对照组(实验组人均AUM增长显著高于对照组),说明资金策略具有有效型。"

2. 策略类型分析:
  - 计算各策略类型(资金类、产品类、权益类)的加权平均点击率和加权平均转化率(以曝光客户数为权重)
  - 计算"活动牵引"类策略的加权平均点击率和转化率
  - 比较各类型表现:
    - 如果"活动牵引"类策略的加权点击率和转化率均高于非活动牵引类,则最优类型写"活动牵引"
    - 否则写加权表现最优的实际类型名称
  - 用一句话概括:"从策略类型上看,XX仍为最有效策略,点击率转化率均显著高于其他类。"

二、产品类
统计产品类策略的核心指标,用一句话概括:
"产品类策略N条,曝光客户X万,点击客户Y万,平均点击率为Z%,曝光转化客户A人,转化金额B亿,平均曝光转化率为C%。"
计算规则:
- N = 产品类策略数量
- X = 产品类策略曝光客户数总和(单位:万,保留1位小数)
- Y = 产品类策略点击客户数总和(单位:万,保留2位小数)
- Z = 产品类策略点击客户数总和 / 产品类策略曝光客户数总和 × 100%(保留2位小数)
- A = 产品类策略转化客户数总和(整数)
- B = 产品类策略曝光-财富管理转化金额 + 曝光-零售信贷转化金额(单位:亿,保留0位小数或适当精度)
- C = 产品类策略转化客户数总和 / 产品类策略曝光客户数总和 × 100%(保留1位小数)

三、权益类
从"亮点"、"不足"、"优化方向"三个维度总结。
重要:亮点和不足不要列出具体策略名称,要用概括性描述。

1. 亮点:
  - 概括为"资产类活动大幅拉动AUM增长"
  - 概括为"资产保有活动维稳效果显著"
  - 概括为"领奖弹窗、活动中心银信点击率领先"
  - 概括为"测评联动理财转化可观"
  - 概括为"普惠广曝光 + 弹窗精准触达分层投放模式可行"
  - 总结为3-4个简短要点,用分号隔开,每个要点以概括性语言描述,不出现具体策略名称

2. 不足:
  - 识别点击率极低的渠道(如轮播渠道),概括为"轮播渠道点击率极低,流量资源浪费"
  - 概括为"客群投放精准度不足,投入产出不均衡"
  - 总结为2个简短要点,用分号隔开

3. 优化方向:
  - 概括为"削减低效轮播资源,流量向高转化资产弹窗和高点击率银信活动倾斜;依托转化数据精细分客,定向投放提升质效"
  - 总结为1-2个简短要点,用分号隔开

四、触达渠道分布表
生成一个Markdown表格,格式如下:
计算规则:
- 数量 = 各渠道的策略条数
- 占比 = 该渠道数量 / 合计数量 × 100%,保留2位小数

五、实时触达类及重点策略点击率表现
本部分需要覆盖所有重点策略类型,不仅限于实时触达类。

从全部策略中筛选重点策略,按以下规则描述:
1. 黄金积存:筛选名称含"黄金积存"的策略,计算其最高点击率,描述为"黄金积存较高X%以上",并补充洞察"客户对黄金仍有较高兴趣"
2. 龙钱宝1号:筛选名称含"龙钱宝1"的策略,计算其最高点击率,描述为"浏览龙钱宝1号但未进行购买的客户点击率较高X%以上"
3. 财富测评礼:筛选名称含"测评礼"的策略,计算其最高点击率,描述为"财富测评礼点击率在X%以上"
4. 养老金国债:筛选名称含"养老"且含"国债"的策略,计算其最高点击率,描述为"个人养老金开国债账户的首页弹屏策略整体点击率较高X%以上"

输出格式:
"布放的实时触达类的策略点击率表现较好,其中[策略A描述],[策略B描述],[策略C描述],[策略D描述]。但近期实时触达类浏览未购买的曝光人数和点击人数较少。"
用1-2句话概括,将各策略描述用逗号连接。如果某类重点策略在数据中不存在,则跳过该类描述。

写作风格要求
1. 语言简洁有力,使用银行业务术语
2. 数据驱动,每个结论都有数据支撑
3. 使用";"分隔并列要点
4. 使用"()"补充说明数据依据
5. 避免冗长解释,直接给出结论和洞察
6. 保持客观分析语气,不夸大成果
7. 百分比格式:X%或X.Y%
8. 金额单位:万元、亿元
9. 人数单位:万人、人
10. 亮点和不足部分严禁出现具体策略名称,必须使用概括性描述
11. 遵循原文用词习惯,如"有效型"而非"有效性"

输出格式
直接输出报告正文,不需要添加额外的解释或说明。报告标题为"总结:"。
四、实践经验总结
1.此方法本质上是“有监督学习”的方法,所以对样本数据的质量要求较高,平时需注意样本收集;
2.样本数量不必太多,但最好能保证3轮迭代升级的需求量;
3.其他类似的需求都可以尝试使用此方法。